
TEKFEN TEKNİK ANALİZİ – TEMEL ANALİZİ VE BİLANÇO YORUMU
TEKFEN 661 milyon TL olan piyasa beklentisinin üzerinde, 736 milyon TL kar açıkladı. . Yıllık net karını yüzde 59 artıran TEKFEN için bilanço sonrası Pramit menkul, TEKFEN 3. çeyrek bilançosunu incelediği ve beklentilerini ve hedef fiyatını da paylaştığı bir rapor yayımladı. Gelin hep birlikte TKFEN hissesi için yayımlanan raporu inceleyelim;
Bu arada rapora geçmeden önce bu ve benzeri videolar için kanalıma abone olabilirsiniz. Ayrıca hissede sizin beklentileriniz nedir yorumlarda bizimle paylaşabilirsiniz.
Tekfen Holding’in 2022 3. çeyrek dönemi ana ortaklık net kârı yıllık %59 artmasına karşın bir önceki çeyreğe göre %24 düşerek 735,5 milyon TL olmuştur. Piyasanın medyan beklentisi 661 milyon TL seviyesindedir. Net satış geliri yıllık %129, çeyreklik %7 artışla 8,22 milyar TL’ye yükselerek 7,87 milyar TL seviyesindeki piyasa beklentisini geride bırakmıştır.
Kimya sanayi faaliyetlerinin ciro ve net kârdan aldığı pay artmaktadır
Grup hâsılatının bölümlere göre dağılımı kimya sanayinin toplam içerisindeki payının 2022/06 dönemindeki %56,4’ten 2022/09 döneminde %58,2 seviyesine yükseldiğini işaret etmektedir. Kimya sanayinin net kâr içerisinde payı aynı dönemlerde %71,4’ten %80,8’e yükselmiştir. Mühendislik&taahhüt işlerinden doğan hâsılatın payı %38,1’den %35,8’e gerilemiş olup zarar etmeye devam etmiştir.

Maliyetler ve brüt satış kârı yıllık bazda oransal olarak hâsılata paralel artış kaydetmiştir. Ancak önceki çeyreğe göre maliyet artışının hâsılat artışını aşması dolayısıyla brüt satış kârında çeyreklik %32 düşüş olmuştur. Faaliyet giderleri hâsılata paralel artmıştır. Net faaliyet kârında temel olarak maliyet artışından kaynaklı olarak çeyreklik bazda %48 düşüş dikkat çekmektedir. Diğer faaliyet gelirleri/giderleri dengesi incelendiğinde net giderin çeyreklik bazda %43’lük düşüşü olumlu olmakla birlikte önceki yılın aynı dönemine göre 28,6milyon TL’den 128,7 milyon TL’ye yükselmesi kârlılığı olumsuz etkilemiştir. Operasyonlardan kaynaklı kur farkı giderlerindeki belirgin artış diğer faaliyet gelir/gider dengesindeki yıllık bazdaki bozulmanın başlıca nedeni olmuştur. FAVÖK yıllık bazda %102 artmasına karşın çeyreklik %41 düşüşle 682,2 milyon TL seviyesinde gerçekleşerek 758 milyon TL’lik beklentinin altında kalmıştır. Net finansman geliri 59 milyon TL ile yıllık bazda fazla değişmemesine karşın önceki çeyreğe göre %67 azalmıştır.
Kâr marjlarında maliyet artışı kaynaklı çeyreklik gerileme dikkat çekmektedir Şirket’in 2022 3. çeyrek dönemi kârlılığı yıllık bazda bir miktar gerilerken çeyreklik bazda daha belirgin bir düşüş söz konusudur. Yıllık bazda incelendiğinde net kâr marjının 3,9 puan azalarak %8,9’a, FAVÖK marjının 1,1 puan azalarak %8,3’e ve esas faaliyet kâr (EFK) marjının 1,1 puan azalarak %4,8’e gerilediği görülmektedir. Bir önceki çeyreğe göre net kâr marjı 3,7 puan, FAVÖK marjı 6,7 puan ve EFK marjı 5,3 puan azalmıştır. 2022 3. çeyrek dönemi hazır değerler ve net nakit pozisyonunda artış görülen Şirket’in döviz yükümlülüklerindeki artışa karşın bilanço dışı türev araçların etkisiyle yabancı para net varlık pozisyonunda iyileşme olmuştur. Şirketin 2022 3. çeyrek finansallarını sınırlı negatif olarak değerlendirmekteyiz.
TEKNİK ANALİZ
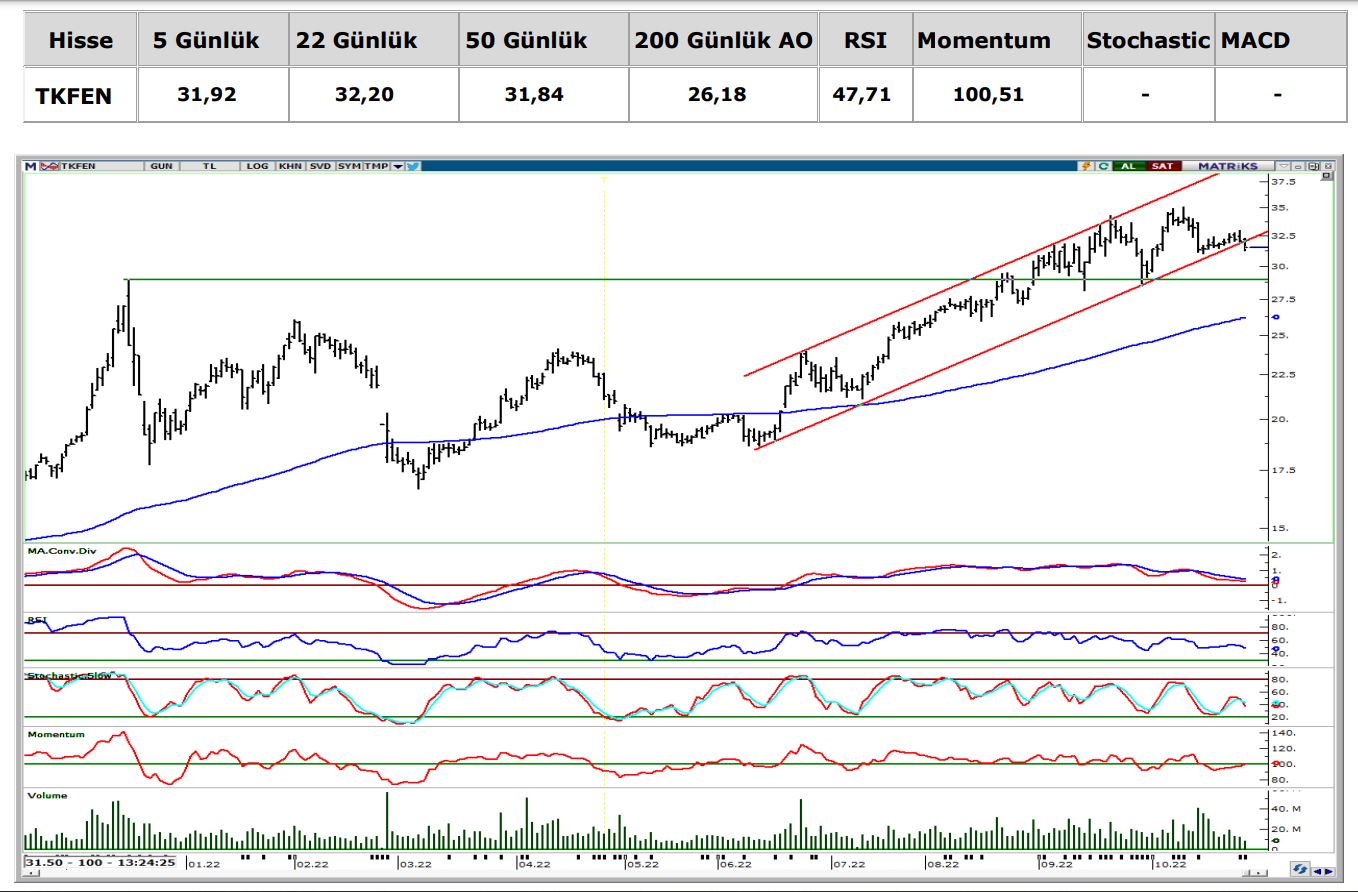
Hisse kısa vadeli ağırlıklı ortalamaların altında fiyatlanmakta olup bugünkü işlemlerde yükselen kanal desteğinin altında seyretmektedir. Hacim indikatöründe son günlerde kademeli düşüş gözlemlenmektedir. Ayrıca kısa ve orta vadeli teknik göstergeler negatif bölgede bulunmaktadır. Teknik açıdan yükselen kanal desteğinin (32,10) altına yerleşme olması durumunda 30,80 ara destek olmak üzere Aralık 2021 zirvesine (29,02) geri çekilme görülebilir. Sonraki önemli seviye olarak orta vadeli yönde takip ettiğimiz 200 günlük Ağırlıklı ortalama (mavi ) 26,18 desteği izlenebilir. Yukarı yönlü hareketlerde ilk etapta 32,92 direnci izlenebilir. Bu direncin hacim destekli geçilmesi durumunda kısa vadeli tekTnik görünüm pozitife dönebilir ve tarihi zirve seviyesi (35,08) yeniden gündeme gelebilir.
Ziraat Yatırım, Mavi Giyim ile ilgili bir şirket raporu yayımladı. Raporda MAVI hisse analizi ve hedef fiyatı da yer almakta; Mavi Giyim‘in 01.10.2020 – 31.01.2021 dönemini kapsayan 2020 yılı son çeyrek UFRS16 dahil ana... İş Yatırım yayımladığı raporda Şişecam için hedef fiyatını yükseltti. Şişecam 1Ç21’de piyasa beklentisinin %17, bizim beklentimizin ise %9 üzerinde, yıllık bazda iki katından fazla artışla 1.35bn konsolide net kar rakamı açıkladı. Net kardaki yüksek... İş Yatırım 2021 yılı ilk 3 aylık finansallarını açıklayan Doğuş Otomotiv ( DOAS ) için al tavsiyesinde bulundu. 1Ç21 sonuçları beklentilerin üzerinde Doğuş Otomotiv 1Ç21’de piyasa beklentisinin %24, bizim tahminimizin ise %21 üzerinde, yıllık...
MAVI Giyim ( MAVI ) Hissesinde Hedef Fiyat Nedir?

Şişacam’da ( SISE ) Hedef Fiyat Yükseldi

İş Yatırım’dan Doğuş Otomotiv ( DOAS ) İçin Al Tavsiyesi

 Chandler3016:
 Erik1176:
 555329:
 Vanessa28:
 pornip.com: